Zum Inhalt springen
AngeboteFinden24

Wohngebäudeversicherung Vergleich 2026 – Versicherer vergleichen & sparen

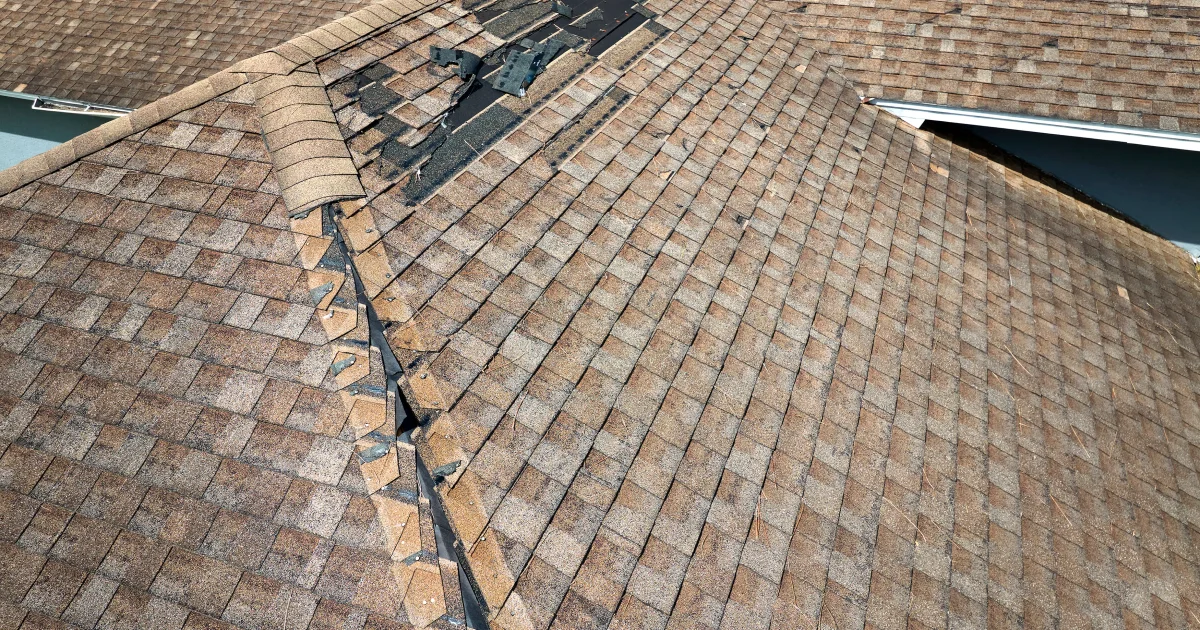
Eine Wohngebäudeversicherung schützt dein Haus vor Schäden durch Feuer, Sturm, Hagel und Leitungswasser. Beiträge starten 2026 ab 200 €/Jahr für ein Standard-Einfamilienhaus, gehen aber bis 1.500 €/Jahr bei Risiko-Lagen. Vergleich kostenlos starten.

Unabhängig verglichen Kostenlos

Wohngebäudeversicherung vergleichen

Kostenlos & unverbindlich

Tarife vergleichen und direkt beim Anbieter abschließen.

In 3 Schritten zum passenden Tarif

  1. 1

    Angaben machen

    Postleitzahl und Bedarf eingeben – dauert unter einer Minute.

  2. 2

    Vergleichen

    Tarife nach Preis und Leistung sortiert ansehen.

  3. 3

    Wechseln

    Online abschließen, die Kündigung übernimmt meist der neue Anbieter.

Wohngebäude-Markt 2026

Beiträge sind 8–15 % gestiegen — Hauptursachen: gestiegene Bau- und Handwerkerkosten, häufigere Extremwetter-Ereignisse, teurere Materialien. Klimawandel erhöht Schadenshäufigkeit deutlich. Wer aktiv vergleicht und wechselt, kann diese Erhöhungen oft komplett ausgleichen.

Kosten typisch 2026

  • Einfamilienhaus 150 qm: 250–500 €/Jahr
  • Doppelhaushälfte: 200–350 €/Jahr
  • Mit Elementarschäden-Klausel: +30–50 % Beitrag
  • Wert 1914 entscheidend für Berechnung — korrekt angeben!

Elementarschäden 2026

Hochwasser, Starkregen, Sturm, Erdrutsch, Schneedruck — fast jedes Haus in Deutschland kann betroffen sein. Elementarschäden sind NICHT in jeder Standard-Police enthalten — nach den Extremwetter-Schäden 2024/2025 zwingend nötig. Manche Versicherer integrieren ohne Aufpreis, bei anderen 100–300 €/Jahr extra.

Was abgedeckt ist

  • Brand, Sturm, Hagel (Standard)
  • Leitungswasser-Schäden
  • Elementarschäden (Zusatz-Klausel — wichtig!)
  • Glasbruch (separater Baustein)
  • Photovoltaik-Anlage mitversichert (prüfen)

Top-Versicherer 2026

Direktversicherer: HUK24, Allianz Direkt, DA Direkt (häufig günstiger). Filialversicherer: Allianz, AXA, R+V, Württembergische, ADAC, Cosmos Direkt — bei Schadenregulierung oft besserer Service.

Pro-Tipps

  • Elementarschäden IMMER mitversichern — Klimawandel-Risiko
  • Wert 1914 korrekt angeben — sonst Unterversicherung im Schadensfall
  • Versicherungsschutz nach Renovierung neu prüfen (Wertsteigerung)
  • Selbstbeteiligung (250–500 €) senkt den Beitrag
  • 30. November ist Hauptkündigungstermin — bei Beitragserhöhung Sonderrecht

Wohngebäudeversicherung Kosten 2026 nach Hausgröße

Beiträge hängen von Wohnfläche, Baujahr und Bauart ab:

WohnflächeMassivbau (Standard)Holzbau (Risiko)+ Elementarschutz
100 m²200–350 €350–550 €+100–200 €
150 m²300–500 €500–750 €+150–250 €
200 m²400–650 €650–950 €+200–300 €

Elementarschutz (Hochwasser, Erdbeben, Starkregen) ist seit den Hochwasser-Schäden 2021 quasi Pflicht — kostet aber 100–300 € extra je nach Risikozone.

Welche Wohngebäudeversicherung passt zu dir?

Basis-Tarif — Feuer, Sturm, Hagel, Leitungswasser. Standard für die meisten Haushalte. 200–500 €/Jahr für Einfamilienhaus.

Komfort-Tarif — zusätzlich Glasversicherung, Schäden durch Marder, Überspannung, Garten/Außenanlagen. 300–700 €/Jahr.

Premium-Tarif — All-Risk-Deckung, höhere Versicherungssumme. 500–1.000 €/Jahr für Standard-Haus.

Elementarschutz — zusätzlich Hochwasser, Starkregen, Schneedruck, Erdrutsch. Seit 2021 quasi Pflicht — Klimawandel macht extreme Wetterereignisse häufiger.

Zuletzt aktualisiert:

Häufige Fragen zu Wohngebäudeversicherung

Was deckt eine Wohngebäudeversicherung ab?
Eine Wohngebäudeversicherung schützt vor Schäden am Gebäude durch Feuer, Sturm, Hagel und Leitungswasser. Mit Elementar-Baustein zusätzlich auch Hochwasser, Erdrutsch und Schneedruck. Versichert sind das Haus selbst, fest verbaute Bestandteile und meist auch Garagen, Carports und Nebengebäude.
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung deckt das Gebäude und alles fest Verbaute ab. Die Hausratversicherung schützt deine beweglichen Sachen wie Möbel, Elektronik und Kleidung. Beide ergänzen sich – bei einem Wasserschaden zahlt die Wohngebäude die Wand, die Hausrat das beschädigte Sofa.
Wann lohnt sich ein Wechsel der Wohngebäudeversicherung?
Bei Beitragserhöhung hast du ein Sonderkündigungsrecht – jederzeit, auch außerhalb der regulären Kündigungsfrist. Auch beim Hauptkündigungstermin am 30. November lohnt sich der Vergleich. Direktversicherer sind häufig günstiger als Filialversicherer.
Wie hoch sollte die Versicherungssumme sein?
Die Versicherungssumme orientiert sich am gleitenden Neuwert des Hauses, nicht am Marktwert. Faustformel: Wert pro qm Wohnfläche × Wohnfläche × Regional-Faktor (1.500 bis 3.000 € pro qm). Eine zu niedrige Versicherungssumme führt zu Unterversicherung — im Schadensfall zahlt der Versicherer dann nur anteilig.
Was deckt die Wohngebäudeversicherung NICHT ab?
Ohne Zusatzbaustein: Hochwasser, Starkregen, Erdrutsch, Erdbeben — alle Naturgefahren außer Sturm/Hagel sind in Standardpolicen NICHT enthalten. Auch Schäden an Möbeln/Inventar sind nicht enthalten — dafür Hausratversicherung.
Ist Wohngebäudeversicherung Pflicht?
Gesetzlich nicht. Aber bei einer Baufinanzierung verlangen Banken meist den Abschluss. Bei Eigenheim-Besitz extrem empfehlenswert — Totalschaden durch Feuer würde den Wiederaufbau finanziell ruinieren.
Wie kann ich Beiträge reduzieren?
Selbstbeteiligung erhöhen (z.B. 500 € statt 0 €), regelmäßige Wartung dokumentieren, mehrere Versicherungen bei einem Anbieter bündeln (Bündel-Rabatt möglich), Vergleichsportale nutzen.